バイアウトは、企業の経営者や従業員が自社の株式を買収する手法です。業績が悪化した企業が、経営再建を図るために用います。この記事では、バイアウト4種類のメリット・デメリットや、バイアウトを成功させるポイント、注意点について紹介します。
▼この記事でわかること
・ バイアウトの基本的な意味と事業承継や経営再建といった目的
・ 経営陣や従業員など、誰が買い手になるかによる手法の違い
・ 自社の価値評価や専門家の活用といった、バイアウトを成功させるためのポイント
・ 実行時に配慮すべき従業員の待遇や買い手企業との交渉における注意点
\成約例や支援の特徴・流れを紹介/

バイアウトとは、企業の経営陣や従業員が自社の株式を買い取り、経営権を取得する手法です。もともとは経営悪化した企業の再建や、親会社からの事業切り出し、後継者問題の解決を目的として活用されてきました。しかし現在の国内市場、特にIT・ベンチャー領域においては、投資資金の回収やさらなる事業成長を目指す「攻めの戦略」として、ポジティブに捉えられるケースが主流となっています。
バイアウトとは、経営陣や従業員が自社の株式を買い取り、経営権を取得する手法を指します。英語の「BuyOut」に由来し、直訳すると「買収」を意味します。日本では、創業者が事業を第三者に売却して利益を得る「セルアウト」と混同されることがありますが、本来の意味とは異なるため注意が必要です。
主な目的は、経営再建や事業の継続、さらには迅速な意思決定による企業価値の最大化です。特に上場企業の場合、外部株主の意向に左右されやすい側面がありますが、バイアウトによって株式を非公開化すれば、中長期的な視点での抜本的な経営改革が可能になります。
また、近年では後継者不在の解決策としてだけでなく、IT・ベンチャー領域を中心に、さらなる事業成長を目指す「攻めの戦略」としても注目されています。多額の資金調達が必要となる手法ですが、経営権を握ることで自由度の高い経営体制を構築できる点が大きな特徴です。
バイアウトとM&Aの大きな違いは、買い手が内部関係者か外部組織かという点にあります。バイアウトは経営陣や従業員といった社内関係者が主体となって自社株式を取得し、経営権を得る手法です。対して、バイアウト以外のM&Aでは他社や投資家などの外部機関が買い手となるのが一般的です。
どちらも経営権の移転を伴う点は共通していますが、目的にも違いが見られます。バイアウトは経営体制の改善や迅速な意思決定、後継者問題の解決など、企業内部の事情に即した体制構築を主眼に置きます。一方、他社によるM&Aは、買い手企業の事業拡大やシナジー創出を目的として行われます。
バイアウトはM&Aという広義の概念の中に含まれる手法の一つですが、買い手の属性や実施の背景によって明確に区別されます。自社の状況に合わせて、内部承継を目指すバイアウトか、外部との連携を図るM&Aか、最適な選択肢を見極めることが重要です。
バイアウトはイグジットの手法の一つとされるケースもありますが、同じものではありません。バイアウトは経営者や従業員が自社の株式を買収し、経営権を取得する手法で、イグジットは起業時に投資した資金を回収する手段です。
日本では株式を新規公開し、市場で売買する「IPO」がイグジットの主流でした。現在では、M&Aを活用し創業者以外の人物や企業に株式売却を行う手法も増えています。アメリカではM&Aによるイグジットが主流です。
バイアウト投資とは、経営不振や後継者がいない企業などを買収し、企業価値を高めてから売却する投資です。安い価格で企業を買収し事業再生を行い、価格を高くしてから売却することで利益を得ます。
技術力があり将来性もあるが、赤字経営に陥っている企業もあります。事業再生はかんたんではありませんが、成長力のある企業を見極めて出資し、黒字経営にすると大きな利益を得られるでしょう。

バイアウトは、誰が買い手となるかによって主に以下の4つの種類に分類されます。
・MBO(マネジメント・バイアウト)
・EBO(エンプロイー・バイアウト)
・LBO(レバレッジド・バイアウト)
・MEBO(マネジメント・エンプロイー・バイアウト)
これらは経営体制の刷新や事業承継を目的として行われますが、近年では投資資金の回収やさらなる成長を目指す「攻めの戦略」として活用されるケースが増えています。
バイアウトは単なる救済措置ではなく、企業の価値を最大化し、次なるステージへ進むための有力な選択肢となっています。それぞれの種類によって、必要な資金調達の方法や経営権の移転範囲が異なるため、自社の目的に最適な手法を見極めることが重要です。
MBOとはManagementBuyOut(マネジメント・バイアウト)の略で、企業の経営陣が既存株主から自社の株式を買い取り、経営権を完全に取得する手法です。上場企業がこの手法を用いる場合、株式を非公開化して上場を廃止することで、短期的な利益を求める株主の声に左右されない、中長期的な視点での抜本的な経営改革が可能になります。
MBOを実行するには多額の資金が必要となるため、特別目的会社(SPC)を設立し、金融機関からの融資を組み合わせて資金調達を行うのが一般的です。弊社の実績においても、親会社から特定事業を切り離して独立させる際や、後継者不在の解決策として活用されています。
社内事情を熟知した経営陣が承継するため、事業の継続性が高く、取引先や従業員の安心感を得やすい点が大きな特徴です。ただし、個人の資金力では不足することが多いため、金融機関の厳格な審査をクリアする緻密な事業計画が不可欠となります。
MBOについては「MBOとは?意味やメリット、事例やTOBとの違いを解説」で詳しく紹介しています。
EBO(エンプロイー・バイアウト)とは、企業の従業員が自社の株式を買い取り、経営権を取得する買収手法を指します。主に後継者不在に悩む中小企業の事業承継策として活用されており、経営者から信頼のおける従業員へ事業をバトンタッチすることで、企業の存続を図る目的で採用されます。
最大の特徴は、社内事情や現場の運営を熟知した人物が新経営者となる点にあります。これにより、第三者が介入するM&Aと比較して、独自の社風や職場環境の急変を抑えられるため、取引先や従業員に安心感を与えやすい手法です。
実行にあたっては多額の資金が必要となりますが、個人の資産だけでは不足することが一般的です。そのため、金融機関からの融資や外部ファンドからの出資を組み合わせて資金を調達します。弊社が支援する現場においても、円滑な成約のためには、金融機関の審査に耐えうる緻密な事業計画の策定が不可欠なプロセスとなります。
LBOとはLeveragedBuyOut(レバレッジド・バイアウト)の略で、買収対象となる企業の資産や将来期待される収益力を担保にして、金融機関から調達した資金で買収を行う手法です。
少ない自己資金を元手に「てこの原理(レバレッジ)」を効かせて大規模な買収を実現できる点に大きな特徴があります。
一般的な手順としては、まず買収用の特別目的会社(SPC)を設立し、その会社名義で融資を受けます。その後、SPCが売り手企業の株式を取得して合併することで、最終的に買収された企業自身が負債の返済義務を負う仕組みです。
ほかのバイアウトと異なり、買い手が外部企業や投資ファンドになる点が特徴です。弊社が支援するIT・ベンチャー領域においても、買収後の事業成長によって負債を上回るリターンを狙う、効率的な投資戦略として活用されています。
LBOについては「LBOとは?MBOとの違いや仕組み、メリット・デメリットや手法」で詳しく紹介しています。
MEBOとはManagement Employee BuyOut(マネジメント・エンプロイー・バイアウト)の略称で、企業の経営陣と従業員が共同で自社の株式を買い取り、経営権を取得する手法です。経営陣のみが関わるMBOに対し、従業員も出資者として加わる点が大きな違いです。
この手法では、現場を支える従業員も出資者として経営に参画するため、組織全体の当事者意識が飛躍的に高まります。また、複数名で出資を行うことで、一人あたりの資金負担を軽減できる実利的な側面もあります。
ただし、株式購入を希望する従業員が少ない場合には成立しないため、事前の社内調整が不可欠です。資金調達の難易度は高いものの、現場の知見と経営経験を融合させ、外部株主に左右されない迅速な意思決定を可能にする攻めの成長戦略として有効です。
バイアウトには、経営陣や従業員が買収する手法のほかにも、外部の人間が買収に関わる手法や、上場企業の株式を市場外で買い集める手法などが存在します。
ここでは、バイアウトのニュースなどでもよく耳にするMBIとTOBについて解説します。
MBIとは、企業外部の投資家やファンドが企業の株式を買い取り、同時に外部から新しい経営陣(マネジメント)を送り込んで経営権を握る買収手法です。
社内の人物が経営を引き継ぐMBOとは反対に、外部の専門的な知見を取り入れて事業の再建や成長を目指します。
プライベートエクイティファンドなどが投資先の企業価値を短期間で高めるために活用するケースが多くみられます。
TOBとは、あらかじめ買付期間、価格、株数などを公告したうえで、証券取引所などの市場を通さずに不特定多数の株主から株式を直接買い付ける手法です。
経営陣の賛同を得て行う友好的なものと、賛同を得ずに行う敵対的なものにわかれます。
上場企業を買収して完全子会社化する際や、MBOで上場廃止を目指す際の手続きとしてよく利用される仕組みです。
TOBについては「TOBとは?意味や目的、MBOとの違い、メリット・デメリットも解説」で詳しく紹介しています。

バイアウトには主に4種類ありますが、どのような目的で行われるのでしょうか?各バイアウトの手法を目的別にみていきましょう。
MBO(マネジメント・バイアウト)の主な目的は、経営陣が既存株主から株式を買い戻して経営権を完全に掌握し、独自の意思決定による中長期的かつ抜本的な経営改革を断行することです。
上場企業においては、あえて上場を廃止することで、短期的な利益を求める株主の声に左右されず、時間をかけて事業再建に取り組める環境を整える狙いがあります。
敵対的買収からの防衛策や、グループ内の特定事業を独立させる際にも有効です。
EBO(エンプロイー・バイアウト)の主な目的は、従業員へのスムーズな事業承継です。
後継者不在に悩む中小企業において、社内事情を熟知した従業員が経営権を引き継ぐことで、事業継続を確実にし、聖域なき経営改革や社風の維持を両立させる狙いがあります。
外部からの敵対的買収に対する防衛策や、特定の事業部門を独立させる際にも活用され、従業員自身が株主となり経営に参画することで、当事者意識の向上やモチベーションアップを図ることも重要な目的です。
LBO(レバレッジド・バイアウト)の主な目的は、少ない自己資金で大規模な買収を実現し、将来的な投資リターンを最大化させることです。買い手企業は対象会社の資産や将来の収益力を担保に資金を調達するため、レバレッジを効かせた効率的な投資が可能です。
特に将来性の高いIT・ベンチャー領域では、買収後の事業成長によって大きな利益が見込めるため、この手法が選ばれます。弊社実績では成約案件の約9割が成長志向型であり、LBOも単なる買収にとどまらず、機動的な経営による企業価値の向上を狙う攻めの戦略として活用されています。
MEBO(マネジメント・エンプロイー・バイアウト)の主な目的は、経営陣と従業員が共同で経営権を取得することで、組織全体の当事者意識を劇的に高めることです。自らが株主となることで業績向上が直接自身の利益に直結するため、抜本的な経営改革に向けた強い推進力が生まれます。
また、親会社からの独立や事業の切り出しを目的とする際にも有効な手法です。単なる現状維持ではなく、外部株主の意向に左右されない迅速な意思決定を可能にする攻めの成長戦略となります。経営陣の経験と現場の専門知識を融合させ、独自の意思決定によって企業価値を最大化させることがMEBOの本質的な狙いです。

バイアウトにはメリット・デメリットがあります。バイアウトを検討している方は、各手法のメリット・デメリットをしっかり把握しておきましょう。
関連記事:M&AにおけるMBOの事例と目的・メリット・デメリット
MBOでは経営の自由度が高まることで迅速な意思決定が可能になる点がメリットになります。外部株主の意向や短期的な利益追求に左右されず、中長期的な視点で抜本的な経営改革を断行できます。
また、自社の事業を熟知した経営陣が株を引き受けるため、事業運営の継続性が保たれる点も特徴です。特に後継者不在に悩む中小企業においては、親族外承継を目的とした有効な解決策として注目されています。
独自のネットワークを持つ弊社の知見では、MBOによって株式を非公開化することで、敵対的買収のリスクを排除し、独自の戦略に集中できる環境を構築できる点も大きな利点といえます。
MBOは経営の自由度が高まるメリットがある一方で、特定の経営陣に株式や発言権が集中することによって、既存株主との対立が起きやすくなる点がデメリットです。外部からの客観的な意見が反映されにくくなるため、主観的な判断による経営リスクも懸念されます。
上場企業がMBOを行う場合、上場廃止に伴って企業の信用力が低下し、銀行融資などの資金調達が困難になる側面もあります。
弊社のような仲介の現場では、MBOを検討する際、株を買い取るための多額の資金確保が大きな壁になると考えています。個人の資金力では不足することが多いため、金融機関からの融資が必要ですが、その審査は非常に厳しく、資金繰りへの影響を慎重に見極める必要があります。
EBOの大きなメリットは、企業の内情を熟知した従業員が買収主体となることで、反発が少なく円滑な経営権の移行を実現できる点です。第三者が介入する場合と異なり、社風や社内環境が劇的に変化するリスクが低いため、現場の混乱を最小限に抑えられます。
また、必要な人材を維持しながら経営陣の世代交代を促進できることもメリットです。従業員自らが株主となり経営に参画することで、当事者意識やモチベーションの向上が期待できます。事業への理解が深い内部人材への承継は、専門的なノウハウの流出を防ぎ、安定した事業継続を可能にする有効な手段となります。
EBOは個人が買い手となるため多額の資金調達が必要になる点が大きなデメリットです。
自社の株式を購入するための資金を個人で用意するのは困難なケースが多く、金融機関からの融資を検討することになります。しかし、個人の与信によっては必要な融資を受けられないリスクがあり、資金確保が成約への大きな壁となります。
また、内部の人間が経営を引き継ぐため、現状維持バイアスが働きやすい点も注意が必要です。会社の体質変化が起きにくく、外部の視点が欠如することで経営環境の激しい変化への対応が遅れる原因にもなり得ます。
関連記事:LBOファイナンスとは?メリットやリスク、LBOとの違いや特徴
LBOの最大のメリットは、少ない手元資金で大規模な買収を実現できる点にあります。この手法は、てこの原理を意味するレバレッジという言葉通り、買い手企業の資産ではなく、買収対象となる企業の資産や将来の収益力を担保に資金を調達します。
少ない自己資金で大きな利益を狙えるレバレッジドな投資が可能となるため、投資リターンを最大化させる攻めの戦略として有効です。また、買収資金の利子を損金として計上できるため、節税効果を享受できる点も企業にとって大きな利点となります。
弊社が支援した成約案件においても、IT領域を中心に、買収後の事業成長を見据えてこの効率的な資金調達手法を選択し、企業価値の向上を加速させるケースが多く見られます。
LBOでの最大の懸念点は、買収された企業自身が多額の負債と高金利の返済義務を負うことです。このファイナンス法は、自らの利益で負債を完済しなければならず、財務面で非常に大きな負担を強いることになります。
少ない自己資金で大きなリターンを狙えるメリットがある一方で、企業再建に失敗すれば、投資した資金以上の損失を招くリスクが無視できません。
期待通りの利益を創出できない場合、経営破綻の恐れもあり、IT領域の知見に基づいた緻密な経営戦略を立て、大幅な利益向上を実現する確かな実行力が不可欠となります。
MEBOのメリットは経営陣と従業員が共同で出資し合うことで、MBOやEBO単独での実施に比べて一人あたりの資金負担を抑えられる点にあります。バイアウトには多額の資金が必要ですが、経営者と現場のメンバーが協力して株を買い取ることで、現実的な事業承継が可能になります。
また、MEBO実施後は従業員が株主となるため、企業価値の向上に対する強いインセンティブが働き、組織全体のモチベーションが高まります。外部株主の意向に左右されず、現在の経営方針を維持しながら迅速な意思決定を行える環境が整うことも大きな利点です。経営陣の経験と現場の専門知識を融合させ、独自の成長戦略を追求できます。
MEBOを実現するには、従業員にも株式を買い取ってもらう必要があり、自社株を購入したいと考える従業員が少ない場合には成立しません。
後継者となる従業員の資金力が問題となるケースも多く、その際は金融機関や投資ファンドからの資金調達が不可欠です。こうした資金確保の難易度の高さが、MEBOのデメリットとなります。
また、MBOやEBOと同様に、自社の内部人間が経営を引き継ぐため、事業内容の劇的な変化や外部とのシナジー効果は期待しにくい側面があります。客観的な視点を取り入れるのが難しく、現状維持の延長線上になりやすい点には注意が必要です。
\成約例や支援の特徴・流れを紹介/
バイアウトの対象として買い手企業から魅力的に見られやすい事業や会社には、いくつかの共通する特徴があります。
事業の売却を検討している場合は、自社がこれらの特徴を満たしているか確認しておきましょう。
買い手企業が買収に踏み切る最大の動機は、投資した資金以上のリターンを得ることです。
そのため、すでに安定した利益を創出している企業や、SaaSのような継続課金による安定した顧客基盤を持つ事業はバイアウトしやすい傾向にあります。
現在は赤字であっても、成長市場に属するスタートアップ企業など、将来性が高く見込める場合は高値での相場で売却が期待できます。
他社には真似できない独自の特許、高度な専門技術、特定のニッチな市場における高いシェアなどを持つ企業も、バイアウトしやすい会社の特徴です。
買い手企業は、自社でゼロから技術を開発するよりも、すでに技術を持つ企業を買収した方が時間と費用を大幅に節約できると考えます。
自社ならではの強みが明確であるほど、買い手企業とのシナジーを生みやすく、スムーズな成約につながります。
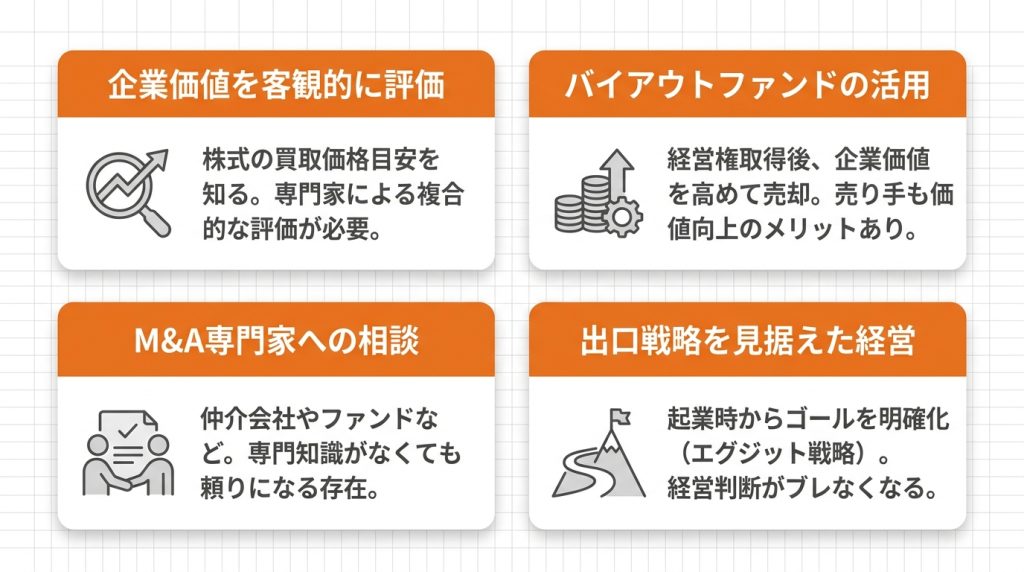
バイアウトを成功させるために、知っておきたいポイントが3つあります。ぜひ、チェックしておきましょう。
バイアウトを成功させるには、自社の株式がいくらなのか、買取価格の目安を知っておく必要があります。そのためには、企業価値を把握するのがポイント。株式の買取価格は企業価値評価によって変化するためです。企業価値を評価するには、企業の規模や将来性などを複合的にみて算出します。自社のことは客観的に評価するのが難しいため、専門家に評価してもらうのがよいでしょう。
バイアウトファンドとは、バイアウトを活用したファンドのことです。投資家から資金を集めて企業の株式を買い占め、経営権を取得します。企業価値を高めてから株式を売却し、利益を投資家へ配分するのが目的のファンドです。売り手企業にとっても企業価値が高まるため、バイアウトを成功させやすいメリットがあります。
ベンチャーキャピタルとの違いは、投資先の企業や出資比率などがあります。バイアウトファンドはすでに成熟した企業に投資しますが、ベンチャーキャピタルは新興企業に投資します。また、ベンチャーキャピタルは出資比率を低く抑えて経営権を取得せず、企業側に経営を任せるという点で、経営権を取得し経営に関与するバイアウトファンドとは異なります。
バイアウトを行うときは、M&Aの専門家に相談することをおすすめします。M&Aの専門家とはM&A仲介会社や、バイアウトファンドなどです。M&Aを熟知しているのでバイアウトの知識がなくても頼りになるでしょう。
会社を立ち上げる起業の段階から、将来的なバイアウトを想定した経営戦略を描いておくことも重要なポイントです。
これをエグジット戦略と呼び、いつまでにどの程度の企業規模を目指し、どのような企業に買収してもらうかというゴールを明確にすることで、日々の経営判断がブレなくなります。
特に個人開発のサービスやITベンチャーなどでは、最初からバイアウトを目的として事業を立ち上げ、短期的な成長を目指すケースが増えています。

バイアウトを円滑にすすめるには、現在の経営者や従業員のことも考えなければいけません。特に、経営権が他社に渡る場合は十分な話し合いが必要です。注意点を3つ紹介します。
バイアウトによって経営権が移行する際、従業員の雇用契約は原則として維持されますが、労働条件や役員の待遇に変更が生じる可能性があります。
特に経営体制が刷新される場面では、従業員の出向や役員の解任といったリスクもゼロではありません。
M&Aの現場では、成約後の円滑な事業運営が極めて重要です。弊社が支援する案件においても、従業員が従来通りの条件で安心して働けるよう、買い手企業との交渉段階で待遇の維持を明確に約束させることが成功の鍵となります。
バイアウトの際、売り手企業の経営者がすべての株式を譲渡して完全子会社となるのが一般的ですが、一部の株式を継続して保有する選択肢もあります。経営者に株式を残すことで、譲渡後も株主としての権利を維持しながら、事業の成長に伴う利益を享受し続けることが可能になります。
ただし、残す株式の割合や条件については、買い手企業との綿密な交渉が欠かせません。成約後のガバナンス体制や意思決定のスピードに影響を与えるため、自社の希望を明確に伝えた上で、双方にとって最適な資本構成を模索することが重要です。専門的な知見を持つ仲介会社を介し、将来の成長シナリオに基づいた適切な条件交渉を進めることが成約への鍵となります。
バイアウトを実行する際は、買い手企業から提示される要望をあらかじめ想定し、準備を整えておくことが重要です。
買い手は買収後の事業成長やシナジー創出を目的としているため、売上目標の達成やサービスのさらなる向上を強く求められるケースが一般的です。
特にITやベンチャー領域の成約案件では、その約9割がさらなる飛躍を目指す成長志向型のM&Aとなっています。そのため、買い手側からは具体的な数値目標だけでなく、現場のオペレーション改善やノウハウの共有を求められることも少なくありません。
こうした要望に対して、従業員や現場から反発が起きないよう、事前に十分な話し合いを重ねておく必要があります。買い手企業の期待値を把握したうえで、自社の強みをどう活かせるか、どのような体制で応えるかを想定しておくことが、成約後の円滑な経営統合の鍵となります。

バイアウトを検討しているなら、M&Aの経験が豊富で実績のあるM&A仲介会社に相談しましょう。
ウィルゲートM&Aでは、17,400社を超える経営者ネットワークを活用し、ベストマッチングを提案します。Web・IT領域を中心に、幅広い業種のM&Aに対応しているのがウィルゲートM&Aの強みです。M&A成立までのサポートが手厚く、条件交渉の際にもアドバイスを受けられます。
一般的にM&Aの成約までは6ヶ月〜1年ほどの期間を要しますが、ウィルゲートでは平均で4ヶ月、最短1.5ヶ月での成約実績、40億円以上での成約実績もあります。完全成功報酬型で着手金無料なので、お気軽にご相談ください。
無料相談・お問い合わせはこちらから ※ご相談・着手金無料
ウィルゲートM&Aでは、IT・Web領域を中心に83組の成約実績があります。
ここでは、短期間でのマッチングや大型成約など、具体的な事業譲渡や株式譲渡の成約事例をご紹介します。
ウィルゲートM&Aの事例については「ウィルゲートM&Aの成約事例」で詳しく紹介しています。
マッチングアプリメディア「LiFe」を運営する株式会社エスタイル様は、複数メディアの運営ノウハウを活かして大きな成長を続けていましたが、事業の譲渡を決意されました。
ウィルゲートM&Aを通じてネットメディア事業を展開する株式会社エヌリンクス様をご紹介し、面談から約1カ月半という非常に短い期間で成約に至りました。
メディア運営の専門的な知見を持つ企業同士の、スムーズなマッチング事例です。
サイト内検索エンジン等の開発を手掛けるビジネスサーチテクノロジ株式会社様は、ウィルゲートが主催するM&Aセミナーへの登壇をきっかけに譲渡を検討されました。
その後、マーケティングテクノロジー領域で幅広く展開する株式会社ジーニー様との株式譲渡を実現しました。
11億円という大規模なディールサイズであったにもかかわらず、双方の歩み寄りによりわずか3か月という短期間で成約に至っています。
neon株式会社様は、スマートフォン1つで依頼できるオンラインコンシェルジュサービス「nene」をリリースして1年後、品質向上と利用者開拓を同時に進めるためM&Aを検討されました。
ウィルゲートM&Aのサポートにより、株式会社Wiz様とのマッチングが成立しました。
リリースから早い段階でバイアウトの決断を下すことで、買い手企業の持つ経営資源を活用し、サービスの成長をさらに加速させた事例です。
ウィルゲートM&Aが多くのお客様から選ばれているのには、確かな実績に基づいた理由があります。
ベンチャーやIT企業のM&A仲介における、当社の3つの強みをご紹介します。
ウィルゲートM&Aが手掛ける案件は、IT系やデジタルマーケティング支援領域が全体の8割を占めています。
約20年にわたる自社のWebマーケティング支援やメディア運営で培ったノウハウがあるため、IT領域特有の価値を高い解像度で正確に評価できるのが強みです。
また、売却額1億円から10億円規模の支援実績が豊富で、事業承継型よりも若手経営者の成長志向型M&Aが全体の9割を占めているのも大きな特徴です。
大手の仲介会社では着手金や中間手数料が発生したり、最低手数料が一律2,000万円などに設定されたりすることが多く、対応が難しい売却額のレンジが存在します。
しかしウィルゲートM&Aは、着手金や中間金がかからない完全成功報酬制を導入しています。
最低手数料も1,000万円からと低く設定されており、手数料形態も総資産ではなく株価レーマン方式を採用しています。
他社があまり対応しない規模の案件でも、売り手企業様の負担を大きく軽減しながら手厚いサポートを提供可能です。
ウィルゲートの共同創業者である吉岡は、名刺交換18,000人超、Facebook友達20,400人超、X(旧Twitter)フォロワー71,000人超という強力なネットワークを持っています。
そのため、買い手様と直交渉可能な企業は5,600社にのぼり、経営者同士の直接メッセージで素早い意思確認が可能です。
独自のルートを活用して買い手企業探しを迅速に行うことで、他社で通常8か月から12ヶ月かかる成約期間を短縮しています。
最速1.5ヶ月、平均2か月から6ヶ月という、他社と比較して2倍から3倍の速度での成約を実現しています。

バイアウトは自社の経営再建や事業承継問題の解決、投資目的などで利用されます。バイアウトには4種類の手法があるので目的に合った手法を選び、それぞれのメリット・デメリットや注意点を把握しておきましょう。
バイアウトを成功させるためには、M&Aの経験と実績が豊富なM&A仲介会社への相談をおすすめします。
ウィルゲートが目指すのは、売り手様、買い手様、双方に納得感のあるM&Aです。M&Aがお客様の目的やご希望に合致しない場合、無理にM&Aをすすめることは絶対にありません。
M&Aで思わぬ失敗をしないためにも、まずは一度、ウィルゲートM&Aにご相談いただければ幸いです。
M&Aが解決策として見込める場合、17,400社以上の経営者とのネットワークから、最適なマッチングを迅速にご提示させていただきます。
成約実績は2年で50件以上、完全成功報酬型で着手金無料ですので、まずはお気軽にご相談ください!
ご相談・着手金は無料です。
売却(譲渡)をお考えの際はお気軽にご相談ください